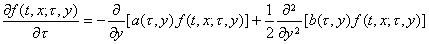4、扩散过程
[扩散过程的定义] 状态连续的马尔科夫过程{x (t),0≤t<∞},如果它的条件
分布函数F(t,x;τ,y)对任何的ε>0及t1<t<t2,t1→t,t2→t,关于x一致地成立下列三个关系:
(i)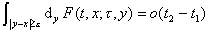
(ii)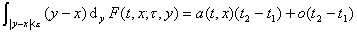
(iii)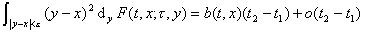
就称马尔科夫过程{x (t),0≤t<∞}为扩散过程。
[柯尔莫哥洛夫第一方程] 如果扩散过程的条件分布函数F(t,x;τ,y)的偏导数
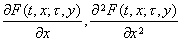
存在,且对任何t, x, y和τ(τ>t)连续,那末函数F(t,x;τ,y)满足柯尔莫哥洛夫第一方程
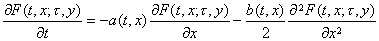
[柯尔莫哥洛夫第二方程] 如果扩散过程的条件分布函数F(t,x;τ,y)具有分布密度f(t,x;τ,y),并且下面的各个偏导数
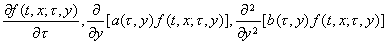
存在且连续,那末f(t,x;τ,y)满足柯尔莫哥洛夫第二方程